本文解析 OA 60、90 days 付款方式、出口 OA 融資、進口 OA 融資流程,以及與 L/C、D/P、D/A 的差異。
目錄
銀行 OA 意思是什麼?
在國際貿易中,買賣雙方除了要談商品價格、數量、交貨方式,也必須約定「什麼時候付款、用什麼方式付款」。OA 就是常見的付款條件之一。
依據台灣輸出入銀行對 O/A 的公開說明,Open Account 是出口商依買賣雙方契約將貨物交運後,由賣方直接將貨運單據交給進口商提貨,等到約定付款時間屆至後,買方才支付貨款;由於傳統 O/A 交易本身不經銀行託收,因此買方不付款的信用風險主要由賣方承擔。(台灣輸出入銀行O/A交易說明)
簡單來說,OA 的基本流程可以理解為:
出口商與進口商簽約 → 出口商出貨 → 出口商依約提供相關單據 → 進口商取得貨物 → 等待約定信用期間 → 到期後進口商付款。
例如,買賣契約約定「O/A 60 days」,並明確約定以裝運日為起算基準,出口商完成裝運後,並不是立刻收到貨款,而是依契約約定計算 60 天的信用期間,再由進口商於到期日付款。
OA 是付款條件,不要和 Incoterms 混在一起
實務上另一個很容易混淆的地方,是把 O/A、L/C 與 FOB、CIF、EXW 等條件全部稱為「貿易條件」。
嚴格來說,兩者處理的事情並不相同。
O/A、L/C、D/P、D/A 等主要涉及「貨款如何支付、何時支付以及銀行扮演什麼角色」;FOB、CIF、FCA、CPT 等 Incoterms® 規則,則主要處理買賣雙方在交貨、運輸、風險與部分費用上的責任分配。
國際商會(International Chamber of Commerce,ICC)明確指出,Incoterms® 規則本身不規範貨款支付的時間、地點、方式或幣別,這些事項應由買賣雙方在銷售契約中另外約定。(ICC Incoterms說明)
所以一筆交易可以同時約定:
「FOB Kaohsiung, Incoterms® 2020」+「O/A 60 days」
前者處理交貨與風險分配,後者處理付款時間。兩者可以同時存在,不能互相取代。
OA、L/C、D/P、D/A、T/T 有什麼不同?
了解銀行 OA 意思後,接下來最重要的就是比較它和其他付款方式的差異。
其中 L/C 是 Letter of Credit,中文通常稱「信用狀」。依據國際商會 UCP 600,信用狀屬於開狀銀行在符合信用狀條件及提示相符單據的情況下所作出的確定付款承諾。UCP 600 同時規範信用狀的提示、銀行責任與付款等事項。(ICC UCP 600規則)
D/P(Documents against Payment)則是「付款交單」:出口商出貨後,透過銀行辦理跟單託收,進口商必須付款,才能取得相關單據。
D/A(Documents against Acceptance)是「承兌交單」:進口商不必立即付款,而是在承兌遠期匯票後即可取得單據,並承諾於未來指定日期付款。美國商務部的貿易融資資料亦將 D/P 與 D/A 列為 documentary collections 的兩種主要形式。(美國商務部Trade Finance Guide)
T/T(Telegraphic Transfer)則是電匯,本質上是資金匯款方式,因此實務上還要搭配付款時點來看,例如 T/T in advance、出貨前付款、出貨後一定天數付款等。不能只看到「T/T」三個字,就直接判斷買賣雙方誰承擔較高風險。
| 付款方式 | 中文常見名稱 | 基本運作方式 | 銀行角色 | 出口商主要風險 | 進口商資金壓力 |
|---|---|---|---|---|---|
| O/A | 記帳/賒帳 | 先出貨,約定期間後付款 | 原始付款安排通常不靠銀行託收或付款保證 | 相對較高,須承擔買方延遲或不付款風險 | 相對較低 |
| L/C | 信用狀 | 銀行依信用狀條件處理符合要求的單據與付款 | 開狀銀行提供符合條件下的付款承諾 | 相對較低,但須注意單據不符等風險 | 須辦理開狀及相關銀行程序 |
| D/P | 付款交單 | 買方付款後取得單據 | 銀行辦理託收,不保證買方付款 | 買方拒絕付款時仍有風險 | 取得單據前須付款 |
| D/A | 承兌交單 | 買方承兌遠期匯票後取得單據,到期付款 | 銀行辦理託收,不等同銀行付款保證 | 高於 D/P,因貨物可能已由買方取得 | 可取得付款期間 |
| T/T | 電匯 | 透過銀行電匯款項 | 執行資金移轉 | 取決於約定付款時間 | 同樣取決於付款時間 |
表▲ OA、L/C、D/P、D/A、T/T 國際貿易付款方式比較
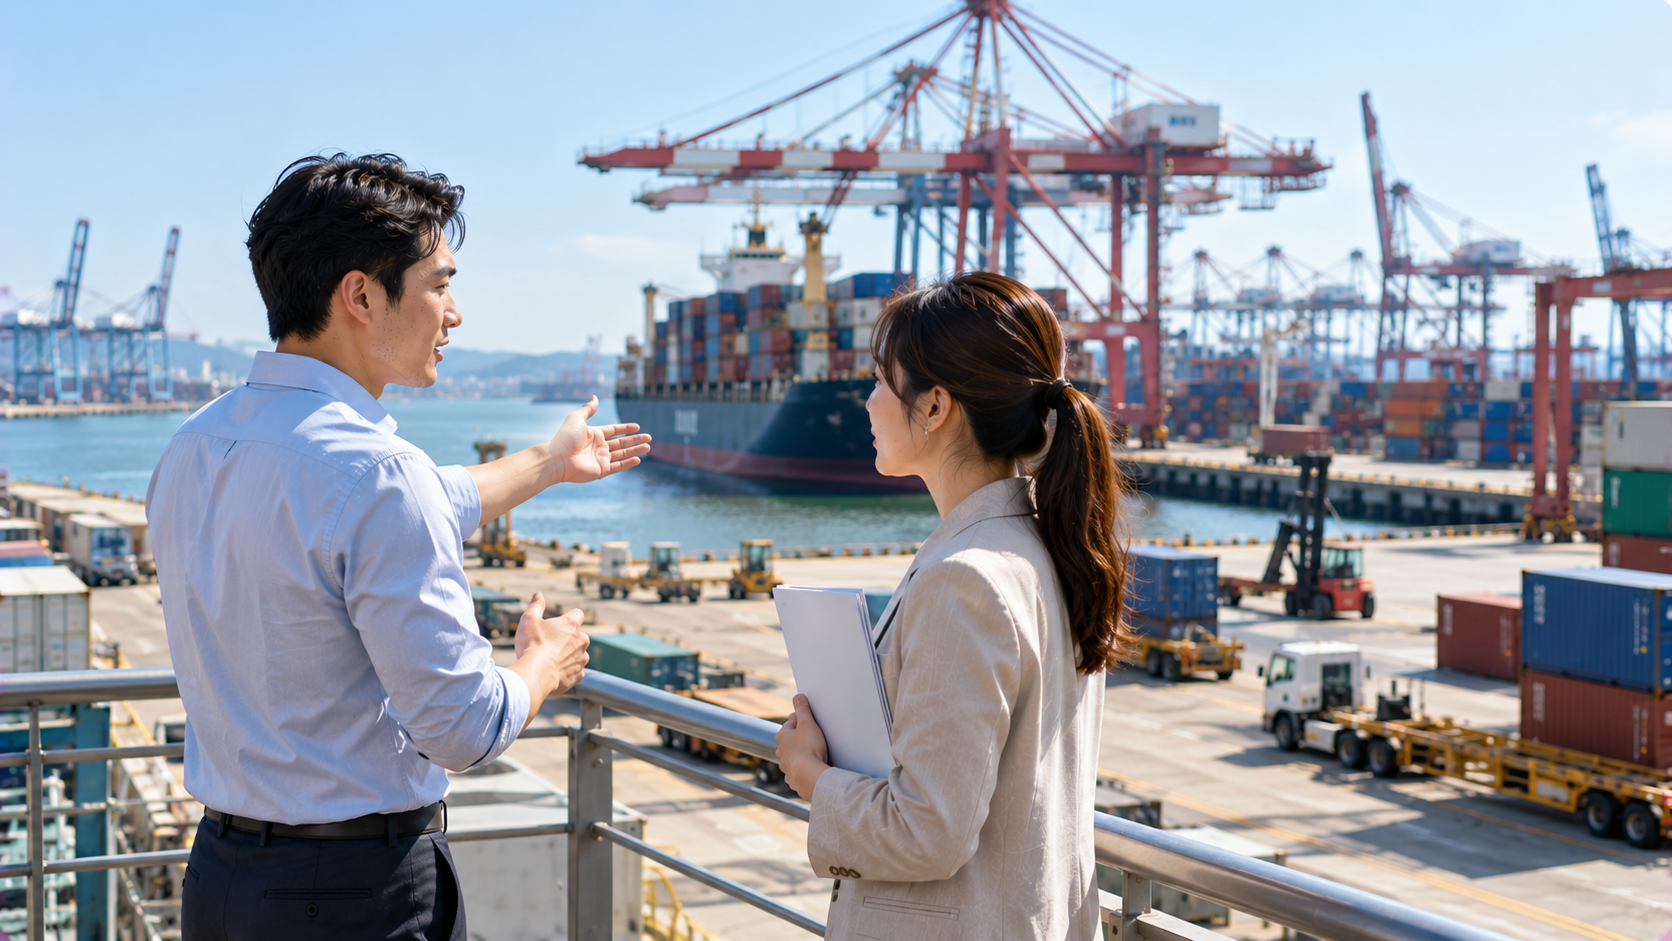
圖▲ OA 記帳交易下出口商先出貨、進口商後付款的國際貿易情境(圖/ChatGPT)
OA 60 Days 意思是什麼?
「oa 60 days 意思」就是買賣雙方採 Open Account 交易,並給予買方 60 天的付款信用期間。但真正決定「哪一天到期」的關鍵,不只是 60 days,而是60 天從哪一天開始算。
這也是企業在談 OA 條件時最容易忽略的地方。
例如契約可能出現:
O/A 60 days from B/L date
O/A 60 days from invoice date
O/A 60 days after shipment
O/A 60 days from month-end
雖然都是「60 days」,但因為起算基準不同,到期日可能完全不同。
以「O/A 60 days from B/L date」為例,若雙方明確約定以提單日期作為起算基準,就依契約所約定的提單日期計算信用期間;若是「60 days from invoice date」,則是依約定的發票日期作為計算基準。
OA 60 days=60 天信用期;真正到期日=依買賣契約約定的起算基準計算。
並不存在所有 OA 60 days 都統一從某一天起算的全球固定規則,因此實際交易仍應以雙方契約、訂單、發票及銀行要求的相關文件為準。
OA 90 Days 意思是什麼?
「oa 90 days 意思」與 OA 60 days 的邏輯相同,只是買方取得的信用期間拉長為 90 天。
例如雙方約定「O/A 90 days from B/L date」,代表以契約約定的 B/L date 為基準計算 90 天後付款;若約定「O/A 90 days from invoice date」,則依發票日期所約定的基準計算。
對進口商而言,OA 90 days 可以讓貨款支出時間往後延,有更多時間安排營運資金,甚至可能在付款日前就已經完成進貨、加工或銷售。
但從出口商角度來看,付款期間從 60 天延長到 90 天,意味著應收帳款占用時間增加。企業即使帳面上已經產生營收,也不代表現金已經回到公司帳戶,因此仍須準備支付原料、薪資、運輸及下一批訂單所需的營運資金。
OA 對出口商有什麼好處與風險?
對出口商而言,接受 OA 最大的商業好處,是提高付款條件的競爭力。
如果兩家供應商的商品品質、價格與交期相近,一家要求買方先付款或開 L/C,另一家願意提供 O/A 60 days,對資金調度敏感的買方而言,後者通常具有更大的付款彈性。
美國商務部的 Trade Finance Guide 也指出,在競爭激烈的出口市場中,海外買方可能要求 Open Account 條件;出口商若完全不願提供信用期間,有時可能影響取得訂單的競爭力。(美國商務部Trade Finance Guide全文)
但這項優勢是用出口商承擔更高信用風險換來的,出口商至少要注意三個問題。
問題1:延遲付款風險
買方可能不是完全不付款,而是從原本約定的 60 天延遲至更晚,直接拉長出口商的現金轉換週期。
問題2:買方信用風險
若進口商財務惡化、破產或拒絕付款,傳統 OA 本身不像信用狀具有開狀銀行依條件付款的承諾。台灣輸出入銀行也指出,O/A 因不經銀行託收,買方不付款的風險主要由賣方承擔。(台灣輸出入銀行O/A交易說明)
問題3:國家與政治風險
即使買方本身有付款能力,仍可能因進口地區的外匯限制、戰爭、政治事件或其他因素影響貨款回收。台灣輸出入銀行的 O/A 輸出綜合保險即將進口商破產、到期不付款,以及部分政治風險列入其公開承保架構。
OA 對進口商有什麼好處與風險?
對進口商來說,OA 最大優勢就是付款彈性。
在典型 O/A 架構下,進口商可以先取得貨物,再依契約約定於未來付款。與預付款相比,不必在供應商出貨前就先支付全部貨款;與信用狀相比,原始 OA 交易本身也不需要以信用狀機制完成付款。
因此,OA 對進口商的現金流通常較有利。
但「對買方有利」不代表沒有風險。進口商仍須注意商品品質、交期、匯率變動、付款日資金準備,以及契約違約責任。尤其是外幣計價交易,從下單、出貨到 OA 到期可能跨越數月,若匯率明顯變動,實際支付的本國貨幣成本也可能改變。
為什麼大型買方、強勢買方常要求 OA?
原因其實與供應鏈議價能力有直接關係。
當買方採購規模大、供應商選擇多,或本身具有較強市場地位時,就更有能力要求供應商提供較寬鬆的付款條件,例如從預付款改成出貨後付款,或進一步要求 O/A 30、60、90 days。
對買方而言,付款時間愈晚,營運資金就能保留愈久;對賣方而言,為了取得或維持大型訂單,則可能必須接受較長的應收帳款週期。
這也形成國際貿易中很典型的資金移轉現象:
買方取得信用期間,賣方承擔應收帳款與資金占用。
因此,OA 並不是單純的「付款比較晚」,實際上等於出口商提供進口商一段商業信用。當 O/A 期間愈長,出口商就愈需要管理買方信用、應收帳款及自身營運資金。
辦公室 OA 意思是什麼?
辦公室所說的 OA,一般是 Office Automation,中文可譯為「辦公室自動化」或「辦公自動化」,概念是利用資訊設備與系統改善日常行政及文件處理效率。
所以判斷「OA意思」最簡單的方法就是看上下文:
如果出現在國際貿易、銀行、進出口、invoice、payment term、L/C、D/P、D/A、60 days、90 days 等情境,OA 通常指 Open Account。
如果出現在辦公設備、資訊系統、行政流程、電子簽核或企業 IT 環境,OA 通常指 Office Automation。
出口 OA 融資是什麼?先出貨、後收款也能安排資金周轉
採用 O/A 交易後,出口商最常遇到的問題不是「訂單有沒有成交」,而是「貨已經出了,現金什麼時候才進來」。例如雙方約定 O/A 60 days 或 O/A 90 days,出口商完成出貨後,仍須等待約定帳期屆滿才能收款,但原料採購、薪資、運費與下一批訂單可能早已需要支付。
出口oa融資的核心,就是針對這段「已形成出口應收帳款、但尚未到期收款」的期間進行資金融通。
其中一種方式是應收帳款承購(Factoring)。出口商將符合條件的國際應收帳款轉讓給承購機構,依約提前取得部分資金,等國外買方付款後再完成後續清償或結算。
台灣輸出入銀行公開的「國際應收帳款承購」即指出,該業務目的之一,是透過承購出口廠商的國際應收帳款,協助廠商取得營運資金。(台灣輸出入銀行國際應收帳款承購)
實務上還必須注意「有追索權」與「無追索權」的差異。
因此,企業評估出口應收帳款融資時,不能只問「可以先拿到多少錢」,還應確認追索權、債權轉讓、買方付款方式、融資期間、商業糾紛處理方式等契約內容。各金融機構的額度、利率、費用、文件及審核標準不同,仍應以實際承作條件為準。
OA 60 天、90 天才收款,企業現金流怎麼安排?
OA 條件談下來了,但錢要 60 天、90 天後才進來,對成長中的中小企業而言,真正的壓力往往發生在「出貨」與「收款」之間。
假設企業持續接到新訂單,就可能需要先支付下一批原料、人事與營運支出,但上一批貨款仍停留在應收帳款。如果訂單成長速度比自有現金累積速度快,即使帳面營收持續增加,也可能出現短期資金缺口。
此時除了向往來銀行了解出口應收帳款融資,也可以評估其他符合企業條件的資金工具。Bznk 必可的百募達屬於企業專案融資,若企業是因 OA 帳期造成短期現金流落差,可將實際交易、資金用途與還款來源整理清楚後,可依企業實際營運計畫評估資金需求。

進口 OA 融資流程怎麼走?重點是延後企業資金流出壓力
出口 OA 融資解決的是「貨出了、錢還沒收回」;進口 OA 融資則站在相反方向,處理的是「海外供應商貨款即將到期,但企業希望安排資金周轉」。
一般而言,進口oa融資流程可以概念化為:
海外供應商依約出貨 → 進口商取得貨物或相關交易文件 → 形成 OA 應付貨款 → 依銀行核准授信與規定提出融資申請 → 提供銀行要求的交易及進口相關文件 → 銀行審核並依核准條件辦理融資或付款 → 進口商於融資到期時向銀行清償。
要注意的是,這只是概念性流程,並非所有銀行都有完全相同的進口 OA 融資程序。銀行可能依企業授信額度、交易背景、進口文件、付款條件、幣別及風險狀況決定是否承作,所需文件、融資期間、利率與費用亦須依各銀行規定為準。
企業之所以需要進口 OA 融資,主要仍是為了管理付款時間與現金流。例如進口原料已經投入生產,但製成品尚未完成銷售,供應商的 OA 貨款卻先到期,就可能形成短期資金落差。此時融資的作用並不是讓貨款消失,而是重新安排企業付款與資金回收的時間差。
OA 收款風險怎麼控管?
OA 最大風險來自「先交貨、後收款」。台灣輸出入銀行對 O/A 的公開說明指出,由於傳統 OA 不經銀行託收,買方不付款的風險主要由賣方承擔。(台灣輸出入銀行O/A常見問答)
因此,企業建立 OA 制度時,至少應做好四項管理。
1. 客戶徵信
第一次合作或準備提高 OA 額度前,應了解買方的基本資料、信用狀況、過往付款紀錄與交易背景,而不是因為對方訂單金額大就直接提供長帳期。台灣輸出入銀行的 O/A 輸出保險核保程序,也會依國外進口商信用狀況進行評估,出口商投保前須辦理進口商徵信調查,再據以申請信用限額。(台灣輸出入銀行O/A常見問答)
2. 額度控管
企業可以依不同買方設定內部信用額度,避免單一客戶累積過高的未收帳款。當舊帳尚未回收,新訂單又持續增加時,更應重新檢視曝險,而不是無限制增加 OA 餘額。
3. 出口信用保險
對於符合條件的出口交易,可評估利用出口信用保險管理買方信用及特定政治風險。台灣輸出入銀行目前提供記帳方式(O/A)輸出綜合保險,承保範圍包括特定的買主信用危險及政治危險;實際承保範圍、除外責任及理賠條件仍應以保單條款為準。(台灣輸出入銀行O/A輸出綜合保險)
4. 合約與單據留存
報價單、採購訂單、買賣契約、商業發票、裝運文件、驗收資料、往來郵件與付款條件,都應依交易實況妥善保存。輸出入銀行也指出,O/A 發生問題時,因沒有跟單匯票可供追索,可依簽訂的買賣合約進行追償,因此交易證明與契約內容尤其重要。(台灣輸出入銀行O/A常見問答)
圖▲ OA 帳期下企業規劃應收帳款與營運資金調度(圖/ChatGPT)
結論:看懂 OA 更要管好現金流
銀行 OA 指 Open Account,對買方有付款彈性,卻會增加出口商的應收帳款期間與信用風險。企業接受 OA 前,應同步評估客戶信用、帳期、收款風險與資金缺口,而不是只看訂單金額。
常見問題(FAQ)
Q1:銀行 OA 意思是什麼?
A:銀行與國際貿易情境中的 OA 通常是 Open Account,中文常稱記帳或賒帳交易。出口商先依契約出貨,進口商於雙方約定的付款期限到期後再支付貨款。(台灣輸出入銀行O/A交易說明)
Q2:OA 付款和辦公室 OA 一樣嗎?
A:不一樣。國際貿易的 OA 是 Open Account;辦公室oa意思通常是 Office Automation,也就是辦公室自動化。兩者只是縮寫相同,實際概念完全不同。
Q3:OA 60 days 意思是出貨後 60 天付款嗎?
A:不一定。OA 60 days 代表約定 60 天信用期間,但究竟從裝運日、提單日、發票日或其他日期起算,必須看買賣雙方契約如何約定,不能只看到「60 days」就直接判斷付款日。
Q4:OA 90 days 意思是什麼?
A:OA 90 days 代表買方取得 90 天的付款信用期間。實際起算日仍應依契約約定判斷。對出口商而言,帳期愈長,通常也代表應收帳款占用資金的時間愈長。
Q5:OA 和 L/C 哪一種對出口商風險比較高?
A:單純從付款保障結構來看,傳統 OA 的買方信用風險主要由出口商承擔;L/C 則有開狀銀行依信用狀條件及相符提示履行付款承諾的機制。不過,實際風險仍會受到契約、單據、銀行、國家風險與交易條件影響。
Q6:出口oa融資是什麼?
A:出口 OA 融資主要是出口商已完成出貨、形成對海外買方的應收帳款,但尚未到付款日,因此透過應收帳款承購或相關融資方式提前取得營運資金。台灣輸出入銀行亦提供國際應收帳款承購業務。(台灣輸出入銀行國際應收帳款承購)
Q7:有追索權與無追索權應收帳款承購差在哪?
A:主要差異在買方發生信用風險時,承購機構是否能依約向出口商追索。有追索權通常保留對出口商追償的權利;無追索權則由承購機構在約定範圍內承擔特定信用風險,但商業糾紛、除外責任等情況仍可能存在追索權,須以契約內容為準。(台灣輸出入銀行國際應收帳款承購)
Q8:進口oa融資流程有哪些步驟?
A:一般可概括為海外供應商出貨、形成 OA 應付帳款、進口商依核准授信向銀行提出融資、提供交易文件、銀行審核辦理融資或付款,再由進口商於融資到期時清償。實際流程、文件、期限、利率及費用均依各銀行規定為準。
Q9:OA 出口交易可以投保嗎?
A:符合條件者可評估出口信用保險。例如台灣輸出入銀行目前提供記帳方式(O/A)輸出綜合保險,用於協助管理特定買主信用危險與政治危險;實際承保資格、範圍、保費及除外責任應依最新保單條款與核保結果確認。(台灣輸出入銀行O/A輸出綜合保險)
Q10:OA 60 天、90 天造成公司缺現金怎麼辦?
A:企業可先製作現金流預估,確認應收帳款到期日與備料、薪資、運費等支出的時間差,再評估銀行授信、出口應收帳款融資或其他企業融資工具。若屬應收帳款期間過長造成的短期資金需求,也可評估Bznk必可百募達等企業專案融資方案。
立即諮詢
免費諮詢:05-2788678
展業處處長專線:0920-991708
線上客服LINE ID:@bznk
與我聯絡:我要留下聯絡方式
服務時間:平日10:00~17:00
(非服務時間歡迎加入官方LINE或網頁留言,如未接通我們將於營業時間內回覆)