央行不動產貸款限制115年9月18日生效!第2戶貸款放寬至七成,但仍不得有寬限期。一次看懂第1戶、第3戶、高價住宅、購地及餘屋貸款規定。
目錄
央行不動產貸款限制現在適用哪一版?
目前適用的正式規範為「中央銀行對金融機構辦理不動產抵押貸款業務規定修正規定」,於115年9月17日發布,並自115年9月18日起生效。
這次修正的重要變動,是將自然人已有一戶房貸者,再次購屋時的貸款成數上限由六成調整為七成,但不得有寬限期的要求並未改變。
央行不動產貸款規範的法律依據
依據「中央銀行對金融機構辦理不動產抵押貸款業務規定」第一點,本規定依中央銀行法第二十八條、第二十九條、第三十一條及銀行法第三十七條第二項、第四十條規定訂定之。
這代表相關限制並非單純由金融機構自行決定,而是中央銀行依據法定權限,對特定不動產抵押貸款業務訂定的管理規範。
規範內容主要涉及貸款成數、寬限期、貸款用途及特定借款條件。不同貸款類型的適用標準並不相同,因此不能只用「第幾間房屋」判斷所有貸款條件。
115年最新版與舊版有什麼差別?
自然人第2戶購屋貸款的成數限制,曾經歷多次調整。
113年9月19日修正版將第2戶貸款限制擴大為全國一體適用,成數上限為五成;115年3月19日修正版放寬至六成;115年9月17日修正版再調整為七成。
雖然貸款成數逐步放寬,但第2戶仍不得有寬限期。
此外,中央銀行對金融機構辦理不動產抵押貸款業務規定所稱的金融機構,包括本國銀行、外國銀行在臺分行、信用合作社、全國農業金庫股份有限公司、農會信用部、漁會信用部、中華郵政股份有限公司及保險公司。
央行不動產抵押貸款業務規定管的是哪四種貸款
依據規定第二點,不動產抵押貸款明確分為四種類型,分別是購置住宅貸款、購地貸款、餘屋貸款及工業區閒置土地抵押貸款。
並非所有以不動產作為擔保的借款,都直接屬於本規定列明的四種管制貸款。判斷時應先確認貸款目的與擔保標的是否符合規定定義。
1. 購置住宅貸款
購置住宅貸款分為「購置高價住宅貸款」及一般「購屋貸款」。
其中,高價住宅貸款限制依所在地區及住宅鑑價或買賣金額判定,適用門檻如下:
- 臺北市:新臺幣七千萬元以上。
- 新北市:新臺幣六千萬元以上。
- 臺北市及新北市以外之國內地區:新臺幣四千萬元以上。
購置高價住宅貸款,是指借款人為購買建物權狀含有「住」字樣、符合上述金額門檻之住宅(含基地)所辦理的抵押貸款。
一般購屋貸款則是購買建物權狀含有「住」字樣,但不屬於高價住宅的住宅(含基地)所辦理的抵押貸款。
依現行高價住宅貸款限制,貸款成數最高三成、不得有寬限期,也不得另以修繕、周轉金或其他名目額外增加貸款金額。
因此,即使借款人沒有其他房貸,只要購買標的符合高價住宅定義,仍須適用高價住宅的相關限制。
2. 購地貸款
購地貸款是指借款人為購買都市計畫劃定之住宅區或商業區土地所辦理的抵押貸款。
現行購地貸款成數上限為五成,其中一成應俟動工興建後始得撥貸,借款人並應檢附購買土地的具體興建計畫。
這表示購地貸款不僅受到成數限制,撥款條件也與實際興建進度有關。
3. 餘屋貸款
依央行餘屋貸款規定,餘屋貸款是指建築業者以新建餘屋住宅(含基地)為擔保所辦理的抵押貸款。
所謂新建餘屋住宅,是指屋齡五年內,且仍維持建物第一次所有權登記的住宅(含基地)。
現行餘屋貸款成數上限為三成,自113年9月19日修正版起即維持此標準。
須注意,餘屋貸款與一般自然人購屋貸款不同,主要是針對建築業者持有的特定新建餘屋住宅。
4. 工業區閒置土地抵押貸款
工業區閒置土地,是指金融機構經向財團法人金融聯合徵信中心查詢,確認為經濟部轄管工業區閒置土地公告清冊所列的土地。
這類抵押貸款的成數上限為四成。
是否屬於工業區閒置土地,應依公告清冊及相關查詢結果判定,不能單純因為土地位於工業區,就認定適用相同限制。
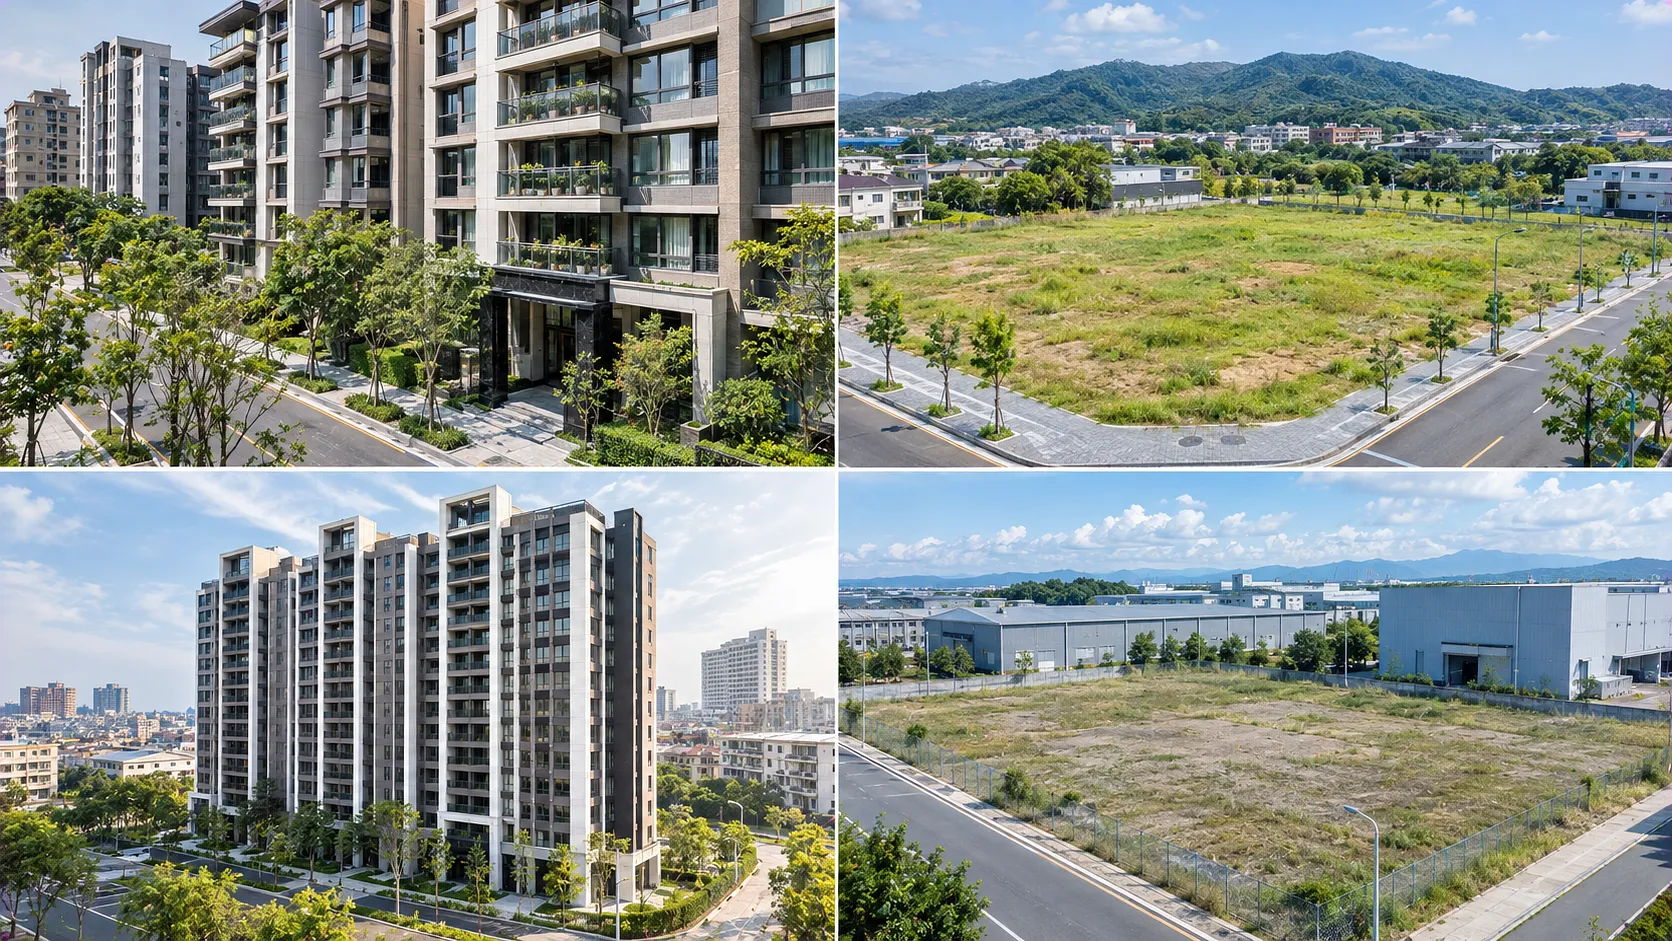
圖▲ 央行不動產貸款限制涵蓋的四大貸款類型(圖/ChatGPT)
自然人購屋貸款限制:第1戶、第2戶、第3戶以上怎麼分
自然人購屋貸款限制,主要依借款人既有房貸戶數及名下是否持有房屋判定,而非單純計算目前打算購買的是人生第幾間房屋。
依規定第四點,金融機構應向財團法人金融聯合徵信中心辦理歸戶查詢,確認借款人有無以房屋(含基地)為抵押,且用途代號為「1」(購置不動產)的擔保放款,以下稱為房貸。
同時,還須確認「全國財產稅總歸戶財產查詢清單」,了解借款人名下有無房屋。
因此,名下持有房屋與已有房貸,屬於不同的判斷條件。
第1戶:無房貸但名下已有房屋
自然人沒有既有房貸,但名下已經持有房屋,再申請一般購屋貸款時,適用不得有寬限期的規定。
不過,這類情況並沒有依本項規定設定特定貸款成數上限。
這項限制是自113年9月19日修正版開始納入規範,先前版本並未針對此類情況設定相同要求。
需要注意的是,沒有規定特定成數上限,不代表一定可以貸到全額,實際核貸條件仍須依個別案件審查。
第2戶:已有一戶房貸
自然人已有一戶房貸,再申請購屋貸款時,依115年9月18日生效版本,貸款成數最高七成。
貸款額度以住宅(含基地)鑑價或買賣金額較低者為計算基礎。
此外,不得有寬限期,也不得另外以修繕、周轉金或其他名目增加貸款金額。
這項規定全國一體適用,不因購買住宅位於不同縣市而改變。
第3戶以上:已有二戶以上房貸
自然人已有二戶以上房貸,再申請一般購屋貸款時,貸款成數上限為三成。
同時不得有寬限期,也不得以其他名目額外增加貸款金額。
這項三成限制自113年9月19日修正版起即已適用,115年9月17日修正版並未調整。
因此,購屋前應先確認既有房貸戶數,避免將名下房屋數量直接等同於房貸戶數,導致貸款條件判斷錯誤。
央行取消第二屋限制貸款是真的嗎?
「央行取消第二屋限制貸款」並非正確說法。中央銀行並未取消自然人第2戶購屋貸款限制,而是逐步放寬貸款成數,且不得有寬限期的要求仍然存在。
根據中央銀行公布的「109年12月以來中央銀行選擇性信用管制之調整重點」,第2戶購屋貸款規範的演變如下。
第2戶購屋貸款歷次調整
109年12月7日及110年3月18日修正版,尚未針對自然人第2戶購屋貸款訂定相關限制。
110年9月23日修正版開始,針對特定地區的第2戶購屋貸款規定不得有寬限期。
113年6月13日修正版進一步設定七成成數上限,適用範圍仍為特定地區。
113年9月19日修正版將限制擴大為全國一體適用,貸款成數上限調整為五成。
115年3月19日修正版放寬至六成,115年9月17日修正版再放寬至七成。
上述特定地區係指臺北市、新北市、桃園市、臺中市、臺南市、高雄市、新竹縣及新竹市。
從歷次調整可看出,央行不動產貸款限制並非全面解除,而是針對第2戶購屋貸款的成數進行調整。
各類不動產抵押貸款的成數與寬限期一覽
以下依115年9月18日生效規定,整理各類貸款的主要限制。
| 貸款類型 | 貸款成數上限 | 寬限期 | 其他限制 |
|---|---|---|---|
| 公司法人購置住宅貸款 | 三成 | 不得有 | 不得以修繕、周轉金或其他名目額外增貸 |
| 自然人購置高價住宅貸款 | 三成 | 不得有 | 不得以其他名目額外增貸 |
| 自然人名下無房貸但有房屋之第1戶購屋貸款 | 本項未訂成數上限 | 不得有 | 須確認名下房屋及房貸情況 |
| 自然人已有一戶房貸(第2戶)購屋貸款 | 七成 | 不得有 | 全國適用,不得額外增貸 |
| 自然人已有二戶以上房貸(第3戶以上)購屋貸款 | 三成 | 不得有 | 不得以其他名目額外增貸 |
| 購地貸款 | 五成 | 所提供資料未列明 | 其中一成須待動工興建後始得撥貸,並檢附具體興建計畫 |
| 餘屋貸款 | 三成 | 所提供資料未列明 | 限建築業者以符合定義的新建餘屋住宅為擔保 |
| 工業區閒置土地抵押貸款 | 四成 | 所提供資料未列明 | 須符合工業區閒置土地公告清冊認定 |
表▲ 115年9月18日生效之央行不動產抵押貸款成數、寬限期與其他限制比較表
高價住宅貸款限制:三個門檻金額與三成上限
依據115年9月18日生效的央行不動產貸款限制,購置高價住宅貸款的成數上限為三成,不得有寬限期,也不得另以修繕、周轉金或其他名目額外增加貸款金額。
高價住宅貸款限制不以借款人名下房貸戶數區分,只要購買的住宅符合高價住宅定義,就必須適用相關限制。
高價住宅如何認定?三個地區門檻
依現行規定第二點第四款,購置高價住宅貸款是指購買建物權狀含有「住」字樣,且符合以下金額門檻的住宅(含基地):
- 臺北市:鑑價或買賣金額新臺幣七千萬元以上。
- 新北市:鑑價或買賣金額新臺幣六千萬元以上。
- 臺北市及新北市以外之國內地區:鑑價或買賣金額新臺幣四千萬元以上。
判斷是否屬於高價住宅時,應同時確認建物權狀用途、所在地區,以及鑑價或買賣金額是否達到門檻。
高價住宅不分第幾戶,一律適用三成上限
自然人購置高價住宅貸款,依規定第四點適用第三點各款限制,包括不得有寬限期、貸款額度最高三成,以及不得額外增加貸款金額。
因此,即使借款人是首次購屋,或名下沒有其他房貸,只要購買標的符合高價住宅定義,仍須遵守三成上限。
這也是高價住宅貸款與一般第2戶購屋貸款最大的差異。一般第2戶購屋貸款目前最高七成,但高價住宅仍維持三成,不會因第2戶限制放寬而同步調整。
央行餘屋貸款規定與工業區閒置土地抵押貸款
央行不動產貸款規範除了限制住宅購買,也針對建築業者持有的新建餘屋,以及特定工業區閒置土地設定貸款成數上限。
央行餘屋貸款規定:最高三成
依現行規定第六點,餘屋貸款額度最高不得超過金融機構鑑價金額之三成,且不得另以周轉金或其他名目額外增加貸款金額。
餘屋貸款是指建築業者以新建餘屋住宅(含基地)為擔保所辦理的抵押貸款。
其中,新建餘屋住宅必須符合兩項條件:
- 屋齡五年內。
- 仍維持建物第一次所有權登記。
依中央銀行問與答,即使建築業者參與興建住宅但並非負責銷售,只要以符合規定的名下住宅申辦抵押貸款,仍須適用餘屋貸款限制。
自地自建的多戶住宅,如果借款人確實屬於建築業,且住宅符合新建餘屋要件,也須依本規定辦理。
相對而言,建築業者以名下非住宅建物申辦抵押貸款,或以持有屋齡超過五年的住宅申貸,則不受本項餘屋貸款限制。
此外,本規定實施前已辦理的餘屋貸款,屆期續貸或轉貸時,若原貸餘額超過規定成數,差額部分得給予最長一年調整期。
工業區閒置土地抵押貸款:最高四成
依現行規定第七點,工業區閒置土地抵押貸款額度最高不得超過金融機構鑑價金額之四成,且不得另以周轉金或其他名目額外增加貸款金額。
但符合下列任一情況者,不適用該項限制:
- 抵押土地已動工興建開發。
- 借款人檢附抵押土地具體興建開發計畫,並切結於一年內動工興建開發。
工業區閒置土地的認定,須由金融機構向聯徵中心查詢,確認是否列於經濟部轄管工業區閒置土地公告清冊。
如果查詢結果顯示土地已非閒置土地,即不受本項限制。
購地貸款這次也鬆綁了:切結動工的要求已經刪除
115年9月18日生效的央行不動產貸款限制,除了放寬自然人第2戶購屋貸款成數,也調整了購地貸款的申請條件。
本次重要變動,是刪除購地貸款原本要求借款人「切結於一定期間內動工興建」的文字,但具體興建計畫、五成成數上限及動工後始得撥貸的要求仍然保留。
購地貸款目前有哪些限制?
依現行規定第五點,購地貸款須符合以下條件:
- 借款人應檢附購買土地具體興建計畫。
- 貸款額度最高不得超過土地取得成本與金融機構鑑價金額較低者之五成。
- 其中一成應俟借款人動工興建後始得撥貸。
- 不得另以周轉金或其他名目額外增加貸款金額。
因此,取消切結動工期限,不代表購地貸款已全面解除限制。
借款人仍須提出具體興建計畫,而且部分貸款額度必須等到動工興建後才能撥貸。
舊案原本已切結動工期限怎麼辦?
115年3月20日生效版本,原本要求借款人檢附具體興建計畫,並切結於一定期間內動工興建。
115年9月18日生效版本已刪除後半段切結要求。
依中央銀行問與答,115年9月17日(含)以前已撥款的購地貸款案件,若原本已切結於一定期間內動工興建,實際動工時程由金融機構依授信實務個案核實認定辦理。
自然人第2戶購屋貸款歷次調整對照
| 修正版本 | 適用地區 | 貸款成數上限 | 寬限期 |
|---|---|---|---|
| 109年12月7日 | 未規範 | 未規範 | 未規範 |
| 110年3月18日 | 未規範 | 未規範 | 未規範 |
| 110年9月23日 | 特定地區 | 未訂成數上限 | 不得有 |
| 113年6月13日 | 特定地區 | 七成 | 不得有 |
| 113年9月19日 | 全國一體適用 | 五成 | 不得有 |
| 115年3月19日 | 全國一體適用 | 六成 | 不得有 |
| 115年9月17日 | 全國一體適用 | 七成 | 不得有 |
表▲ 自然人第2戶購屋貸款自109年至115年歷次成數、適用地區及寬限期限制比較表
哪些情況不受央行不動產貸款限制?
央行不動產貸款限制並非所有不動產融資都適用。部分案件依現行規定或中央銀行問與答,可以排除適用,或透過特定協處措施調整貸款條件。
都市更新、危老重建及政策性重建案件
依現行規定第八點,依都市更新條例、都市危險及老舊建築物加速重建條例,或其他配合政府相關政策的重建案件,不適用本規定。
借款人為興建長照機構或身心障礙福利機構,提出依長期照顧服務法等規定申請設立或重(興)建的證明文件,經查證屬實者,也可排除適用。
繼承房屋與繼承房貸不計入戶數
依中央銀行問與答,自然人名下房屋的認定,須查詢全國財產稅總歸戶財產查詢清單。
原則上,名下建物即使權狀未含「住」字樣,也納入房屋認定;但因繼承取得的建物,不計入借款人名下房屋數。
因繼承而承受的房貸,也不計入既有房貸戶數。
青年安心成家與換屋自住協處措施
財政部「青年安心成家購屋優惠貸款」,不受本規定自然人第1戶、第2戶購屋貸款限制;全國公教員工房屋貸款(築巢優利貸)則仍須適用。
實質換屋自住者,也有協處措施。
名下無房貸但有房屋,擬申辦第1戶購屋貸款者,若切結撥款後18個月內出售原有房屋並完成產權移轉登記,得不受不得有寬限期的限制。
已有一戶房貸、擬申辦第2戶購屋貸款者,若切結撥款後18個月內出售第1戶房貸擔保品、完成產權移轉登記、清償債務並塗銷抵押權,得不受成數上限及不得有寬限期的限制。
兩者均不得以轉貸規避切結義務。違反者可能面臨取消寬限期、立即收回18個月原應分期償還本金、第2戶另收回貸款成數差額,以及追溯罰息與違約金。
已出售房屋、清償房貸及其他排除情況
自然人名下房屋已全部出售,經查證屬實者,可排除名下有房屋的相關限制。
原有房貸已取得清償證明或塗銷抵押權,經查證屬實者,也可排除該筆房貸戶數。
配合政府政策,以區段徵收、市地重劃等方式開發且經主管機關核定的購地案件,不受本規定限制。
另外,115年9月18日前已錄案但尚未撥款的案件,原則上適用錄案時規定;若新規定對借款人較有利,則適用修正後規定。
純商用不動產是否受到限制?
本規定僅管制購置住宅、購地、餘屋及工業區閒置土地抵押貸款四類。
純商用不動產若建物權狀不含「住」字樣,並不屬於本規定的購置住宅貸款管制範圍,中央銀行也未在本規定中設定一般商辦貸款成數上限,實際條件依金融機構授信規範辦理。
但權狀用途含「住」、「住商」、「住辦」、「住工」者,原則上仍受限制。
若地方政府法令允許營業使用,且建物主要供借款人本人營業、非出租用途,並有設立登記或切結購置後半年內完成登記,經實地查核屬實並落實切結事項,才得排除適用。
自然人所稱本人營業,僅限獨資、合夥事業負責人。
想繞過成數上限?這些做法央行都已經寫明不行
中央銀行問與答已針對多種可能規避貸款成數限制的方式提出說明。判斷重點不只在貸款名稱,也包含資金實際用途。
改用修繕或周轉金名目申貸
不得以修繕、周轉金或資金用途代號「4」等其他貸款名目,實際承作受限制的購置住宅貸款。
增提擔保品或使用定存單質借
借款人不能透過增加擔保品,額外提高購屋資金額度。
若新貸或增貸資金實際用於購買受限制住宅,相關金額加計原購屋貸款,不得超過規定成數。
以名下定存單質借或提供十足擔保,資金用於購買該住宅者,也須合併計算。
先過戶再申貸、清償後重新借款
透過買賣取得住宅,過戶一段期間後再以該住宅申貸,或以已清償購屋貸款的擔保品重新申貸,都應切結資金不流向購買受限制不動產。
經查證資金實質流向受限制不動產者,仍須依規定辦理。
轉貸重新鑑價提高額度
依現行規定第九點第二項,金融機構辦理轉貸或展期,不得藉由重新鑑價提高貸款金額。
此外,金融機構內部授信條件若比中央銀行規定更嚴格,應依內部規範辦理。
外國公司法人及自然人申辦相關貸款,也須遵守相同規定。
圖▲ 不動產貸款成數受限時的資金規劃與文件準備(圖/ChatGPT)
不動產貸款成數受限,如何重新規劃資金?
當央行不動產貸款限制影響可貸額度時,企業或屋主應先盤點現有不動產、既有房貸戶數、資金用途與預計資金需求,確認哪些貸款受到管制,哪些不動產不屬於本規定範圍。
例如,企業可區分購置住宅、商用不動產與營運資金需求,避免將不同用途混合申請;屋主則可確認是否符合實質換屋自住協處措施,或既有房貸是否已清償。
若需要進一步了解不動產抵押及房屋融資安排,也可透過Bznk 必可房可貸服務進行需求諮詢。不過,任何融資方案都必須符合資金用途及相關法規,不能用來規避央行貸款成數上限。
央行貸款成數受限?重新評估不動產資金規劃↓
結論:確認最新版與貸款條件
115年9月18日生效的央行不動產貸款限制,已將自然人第2戶購屋貸款放寬至七成,但仍不得有寬限期。高價住宅、第3戶以上購屋貸款及餘屋貸款維持三成限制,購地貸款則刪除切結動工期限要求。申貸前應確認貸款用途、房貸戶數及適用例外,避免誤用舊版規定。
常見問題(FAQ)
Q1:央行不動產貸款限制最新版何時生效?
A:現行最新版於115年9月17日發布、115年9月18日生效。自然人第2戶購屋貸款成數上限調整為七成,但仍不得有寬限期。
Q2:央行取消第二屋限制貸款是真的嗎?
A:不是。中央銀行並未取消第2戶購屋貸款限制,而是將成數上限從五成逐步放寬至六成、七成,且不得有寬限期的規定仍然適用。
Q3:自然人第3戶以上購屋貸款可以貸幾成?
A:自然人已有二戶以上房貸,再申請一般購屋貸款時,成數最高三成,不得有寬限期,也不得以其他名目額外增加貸款金額。
Q4:高價住宅貸款限制會因為首次購屋而放寬嗎?
A:不會。只要購買標的符合高價住宅定義,不論是否首次購屋,貸款成數最高均為三成,且不得有寬限期。
Q5:央行餘屋貸款規定的成數上限是多少?
A:餘屋貸款最高為金融機構鑑價金額的三成,適用於建築業者以屋齡五年內、仍維持第一次所有權登記的新建餘屋住宅為擔保所辦理的貸款。
Q6:購地貸款現在還需要切結動工期限嗎?
A:115年9月18日生效版本已刪除切結於一定期間內動工興建的要求,但仍須提出具體興建計畫,且貸款最高五成,其中一成須待動工後始得撥貸。
Q7:繼承取得的房屋會計入央行房貸戶數嗎?
A:依中央銀行問與答,繼承取得的建物不計入借款人名下房屋數,因繼承而承受的房貸也不計入既有房貸戶數。
Q8:換屋自住可以不受第2戶貸款成數限制嗎?
A:符合實質換屋自住協處措施者,若切結撥款後18個月內出售第1戶房貸擔保品、完成產權移轉、清償債務並塗銷抵押權,得不受第2戶成數上限及不得有寬限期限制,但須遵守切結義務。
Q9:商辦貸款也受到央行不動產貸款限制嗎?
A:純商用不動產若建物權狀不含「住」字樣,原則上不屬於本規定的購置住宅貸款管制範圍。但權狀含「住商」、「住辦」等字樣者,仍須依實際用途及規定條件判斷。
Q10:可以透過增貸或周轉金補足購屋貸款成數不足嗎?
A:不可以藉由其他貸款名目規避限制。若增貸、修繕、周轉金或定存單質借資金實際流向購買受限制住宅,相關貸款金額仍須依中央銀行規定合併計算,不得超過適用成數上限。
立即諮詢
免費諮詢:05-2788678
展業處處長專線:0920-991708
線上客服LINE ID:@bznk
與我聯絡:我要留下聯絡方式
服務時間:平日10:00~17:00
(非服務時間歡迎加入官方LINE或網頁留言,如未接通我們將於營業時間內回覆)