1000元小額投資也能開始,完整解析台股零股、定期定額1000元、基金制度、交易成本與持有方式差異。
目錄
1000 元在台股可以買到什麼?先看最小交易單位
台股一般整股交易以「張」為常見交易單位,但零股制度讓資金較少的投資人可以用「股」為單位參與市場。
依現行制度,零股交易單位為 1 股至 999 股,交易標的包括股票、TDR、ETF 及受益憑證等;認購(售)權證及 ETN 不得進行零股交易。
這代表1000元小額投資能否買進某項標的,關鍵不在於是否湊足一張,而是「單股成交價格乘以股數,加上相關交易成本」是否落在可投入金額範圍內。
如果某項標的一股價格低於可投入預算,原則上就可能透過零股制度參與,但仍須視實際成交價格及交易成本而定。
零股交易還有幾項重要限制。委託種類僅得以限價當日有效,也就是限價 ROD 進行委託;已送出的委託可以減量及取消,但無法直接改價。
零股不得使用信用交易及借券賣出,買賣申報價格範圍及漲跌幅度則與當日普通交易相同,以當日個股開盤競價基準上下 10% 為限。
另外,盤中零股交易時段沒有成交的委託,不會自動保留至盤後零股交易時段。如果要參與盤後零股,必須依盤後零股交易機制重新處理。
盤中零股的買賣委託及回報則以電子式交易型態為限,委託人為專業機構投資人者除外。
自 2026 年 12 月 7 日起,盤中零股委託開始時間將提前至上午 8 時 30 分,開盤,也就是第一次撮合時間,則由現行上午 9 時 10 分提前至上午 9 時,與整股交易同步開盤,並同步實施開盤前資訊揭露及暫緩開盤等配套措施。
定期定額1000元是怎麼運作的?證券商的制度說明
除了自行透過零股買進,定期定額也是1000元小額投資常見的制度之一。臺灣證券交易所增訂「證券商受託辦理定期定額買賣有價證券作業辦法」,投資人自 2017 年 1 月 16 日起,可洽有辦理本項業務之證券商,以定期定額方式投資股票及 ETF。
投資人可使用既有的自有證券買賣帳戶進行定期定額投資,不需另外開立帳戶,但必須與證券商簽訂定期定額投資契約,約定購買標的、扣款日期、扣款方式、扣款金額等內容。
制度上是以投資契約代替委託單,因此投資人不需要每期再向證券商委託買進。
資金處理則採預收款項或預先圈存價金方式進行,證券商收足金額後才會進行下單。
也因為定期定額必須預收或圈存價金,其買進金額不列入投資人的單日買賣額度計算。
投資標的也不是所有市場商品都能納入,定期定額投資標的以可中長期投資之股票及 ETF 為限,由證券商自行訂定標的選定標準,但不包含槓桿反向指數股票型證券投資信託基金受益憑證,以及槓桿反向指數股票型期貨信託基金受益憑證。
在交易方式上,定期定額僅限普通交易、零股交易及盤後定價交易,不可進行鉅額交易、拍賣及標購;委託類別僅限現股交易,因此不能進行當日沖銷交易、信用交易及借券賣出。
費用方面,證券商是否另外收取手續費或管理費,由各證券商依其業務成本自行決定;如欲收取手續費,必須於投資契約中明定相關費用。因此,即使都是定期定額1000元,實際成本仍可能因契約條件不同而產生差異,小額投入尤其需要留意固定或最低費用占單次投入金額的比例。
定期定額也不代表買進後必須長期鎖定。依制度規定,投資人於 T 日買進後,最快可於 T+1 日賣出。
圖▲ 小額定期投資從理解制度與成本開始(圖/ChatGPT)
經紀業務與財富管理業務:同樣是定期定額,股票登記在誰名下
證券商受託辦理定期定額購買股票及 ETF,可以分成「經紀業務」與「財富管理業務」兩種方式。
兩者都可能用定期定額方式買進,但買進後資產存放的位置、股東名冊上的登載名義,以及後續行使股東權的方式並不相同。
第一種是以「經紀業務」辦理。投資人購買的股票或 ETF 會直接撥入投資人的集保帳戶,有價證券以投資人名義登載於股東名冊。完成買入後,投資人可以自行賣出。
第二種是以「財富管理業務」辦理。此時購買的股票或 ETF 會存放在證券商的信託財產專戶,由證券商維護各投資人的資產,有價證券則是以「證券商財富管理信託專戶」名義登載於股東名冊,而不是直接以個別投資人名義登載。
投資人如需行使股東權,須於最後過戶日前解除信託關係或提領信託資產,將有價證券撥轉回投資人集保帳戶後行使;買進後如欲賣出,得以金錢方式或有價證券方式提領信託財產。
1000元小額投資有哪些方式?股票、基金與案件投資比較
1000元小額投資並不只有單一模式。常見方式包括自行買進零股、透過券商定期定額買進股票或 ETF、1000元定期定額基金,以及以個別案件為基礎的案件投資。
這幾種方式的最低參與金額可能相近,但背後制度並不相同。
券商定期定額主要針對符合規定的股票及 ETF;定期定額基金則是申購基金受益權益;案件投資則是根據平台揭露的個別案件條件,由投資人選擇是否參與,因此判斷風險時,更需要了解案件本身的期限、還款來源、擔保安排及逾期或違約處理方式。
最低投入金額也要區分「制度規定」與「業者規定」。證交所的制度本身沒有訂定最低扣款金額,門檻由各業者自行訂定,常見為 1,000 元或 3,000 元起,實際以各業者公告與契約為準。
| 項目 | 券商定期定額買股票與ETF | 定期定額基金 | 案件投資 |
|---|---|---|---|
| 投資方式 | 依契約定期買進 | 定期申購基金 | 依平台資訊自行選擇個別案件 |
| 投資標的 | 符合規定的股票及 ETF | 依銷售機構提供的基金商品 | 平台審核後提供的投資案件 |
| 最低金額 | 證交所制度未訂最低金額,由業者自行訂定 | 依基金與銷售機構規定 | 依平台及案件規定 |
| 費用名目 | 手續費、管理費等 | 申購手續費、經理費、保管費等 | 依平台條款與個別案件規定 |
| 持有方式 | 集保帳戶或信託財產專戶 | 持有基金受益權益 | 依案件投資契約及平台機制 |
| 資金退出方式 | 市場賣出或依信託機制處理 | 依基金規定申請贖回 | 依案件期限與契約條件處理 |
| 主要風險來源 | 市場價格波動 | 基金淨值及相關市場風險 | 案件還款、逾期或違約等風險 |
| 可否當沖或信用交易 | 定期定額不可當沖、信用交易及借券賣出 | 不適用股票市場當沖或信用交易機制 | 不適用股票市場當沖或信用交易機制 |
表▲ 1000元小額投資常見方式比較
1000元也能參與案件投資?先了解運作方式
除了零股、券商定期定額與基金,每月1000投資也可以從不同類型的案件投資制度認識其他小額參與方式。
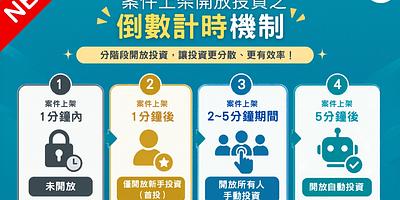
以 Bznk 必可貼現網 為例,目前投資金額最低 1,000 元即可自由選案投資。平台流程包括案件申請、平台評估與審核、案件上架,再由投資人自行選案;投資款項則依平台流程由指定帳戶扣款。
與直接買進股票或基金不同,這類案件投資主要連結企業的資金融通需求。平台投資標的會依不同產品類別,透過客票抵押、債權保證金或副擔保等方式加強擔保性;若申貸人發生違約或逾期,平台將進行追討協商,協商無果後再進入相關法律流程。
這些安排並不代表案件不會發生損失,因此判斷這類1000元小額投資時,仍應了解個別案件條件、期限、還款來源、相關保障安排與違約風險。
對小額投資者而言,這種方式與股票、ETF、基金最大的差異,不只是投資標的不同,而是風險判斷基礎從市場價格與淨值波動,延伸至個別融資案件本身。
想了解最低 1,000 元如何參與案件投資,先來看看↓
小額投資app怎麼挑?五個可以自己查證的檢查點
1. 確認業者是否合法
挑選小額投資app時,首先要查的不是介面是否方便,而是背後提供服務的業者是否為合法證券商或基金銷售機構。可從主管機關、證券交易所等官方公開資訊確認業者資格,而不是只依廣告或下載頁面的說明判斷。
2. 確認所有費用是否寫進契約
第二個檢查點是契約。應確認手續費、管理費及最低收費等規則如何計算。券商辦理定期定額若收取相關費用,應依規定在投資契約中明定,因此簽約前可直接查看契約與費用表,而不是只看「每月最低可投入多少」。
3. 確認可投資標的範圍
定期定額標的以可中長期投資之股票及 ETF 為限,由證券商訂定標的選定標準,且不含槓桿反向 ETF。實際可選擇哪些標的,仍應查看業者提供的定期定額標的清單,而不能假設市場上所有商品都能定期扣款。
4. 確認扣款與失敗處理規則
定期定額採預收款項或預先圈存價金方式進行。契約中應確認採用哪一種方式、扣款日期為何,以及扣款日資金不足或扣款失敗時如何處理。這些規則會直接影響每月扣款能否持續執行。
5. 確認股票登記在誰名下
以「經紀業務」辦理者,買進的股票或 ETF 直接撥入投資人集保帳戶,以投資人名義登載於股東名冊;以「財富管理業務」辦理者,則存放於證券商信託財產專戶,以信託專戶名義登載。後者若要行使股東權,須先解除信託關係或提領信託資產,再將有價證券撥回投資人的集保帳戶。
有辦理定期定額業務的證券商名單,可在臺灣證券交易所網站「產品與服務/證券商服務/證券商辦理定期定額業務資料」查詢。
圖▲ 日常生活中也能建立定期投入習慣(圖/ChatGPT)
1000元小額投資最常見的三個誤解
誤解一:錢太少不值得開始
台股已有零股 1 股起的交易制度,也有證券商定期定額機制,因此投入金額較小並不等於無法參與市場。每月1000投資的另一層意義,在於建立固定檢視收支、預留投資資金及持續執行的習慣,而習慣本身同樣需要時間建立。
誤解二:定期定額就不會賠
定期定額只是將資金分散到不同時間點投入的方法,不是保本機制。當投資標的價格或淨值下跌時,帳面仍可能出現虧損;若市場長期走弱,也不會因為採用定期定額就自動消除損失。
誤解三:挑到最好的標的最重要
對小額投入而言,費用結構以及能否持續扣款,影響往往比選標的更直接。若單次投入金額不高,最低手續費等固定成本的占比可能被放大;若扣款方式無法長期配合個人現金流,也可能中斷原本的投入計畫。
配息要繳什麼?股利所得與補充保費的現行規定
所得稅法第 15 條規定,自中華民國 107 年 1 月 1 日起,納稅義務人獲配的營利所得,屬所投資之公司、合作社及其他法人分配 87 年度或以後年度之股利或盈餘,「得就股利及盈餘合計金額按百分之八點五計算可抵減稅額」,抵減當年度綜合所得稅結算申報應納稅額,「每一申報戶每年抵減金額以八萬元為限」。
納稅義務人也可以選擇就股利及盈餘合計金額「按百分之二十八之稅率分開計算應納稅額」。兩者擇一適用。
全民健康保險補充保險費現行規定則是費率為 2.11%,股利所得與利息所得的扣費門檻均為「單次給付達 20,000 元」,由扣費單位就源扣取;單次給付的扣取上限為 1,000 萬元。
必須特別區分現行規定與尚未上路的修法。媒體曾報導的「利息、股利、租金全年累計逾 2 萬元即課 2.11%」屬於修法方向,並非現行規定。
行政院於 2025 年 11 月指示衛生福利部廣泛聽取各界意見、暫緩具爭議規劃並加強社會溝通,該修法仍須經立法院審議。因此目前仍以「單次給付達 2 萬元」的現行規定為準,讀者如要確認最新狀態,應以衛生福利部中央健康保險署公告為準。
另一個每月定額的管道:勞退自提
勞工退休金條例第 14 條第 3 項規定:「第七條規定之人員,得在其每月工資百分之六範圍內,自願提繳退休金;其自願提繳之退休金,不計入提繳年度薪資所得課稅。」
同條第 1 項另規定,雇主負擔提繳之退休金「不得低於勞工每月工資百分之六」。
勞退自提同樣具有定期投入的特性,但制度性質與證券帳戶不同。其特點包括透過薪資持續提繳、執行上的強制性較高,而且自願提繳的退休金不計入提繳年度薪資所得課稅。
另一方面,這筆資金須等到符合退休金請領條件時才能領回,因此流動性與可自行買賣、處分資產的證券帳戶不同。兩者屬於不同目的與制度架構,不宜單純以報酬高低比較。
結論:先開始比挑完美重要
1000元小額投資可從零股、定期定額、基金或案件投資等不同制度認識起,重點是了解成本、風險、流動性與資金用途,而不是只看最低門檻。投資有風險,過去表現不代表未來結果。
常見問題(FAQ)
Q1:1000 元真的可以開始投資嗎?
A:可以。台股零股最小交易單位為 1 股,因此只要單股價格及相關交易成本落在可投入金額內,就可能透過零股參與。定期定額方面,證交所制度本身沒有規定最低扣款金額,實際最低門檻由各業者自行訂定。
Q2:零股怎麼買?交易時間是什麼時候?
A:零股可透過符合規定的證券交易管道委託。現行盤中零股申報時間為上午 9 時至下午 1 時 30 分,上午 9 時 10 分第一次撮合,之後每 5 秒集合競價撮合;盤後零股則於下午 1 時 40 分至 2 時 30 分接受委託,2 時 30 分一次撮合。
Q3:2026 年 12 月 7 日的盤中零股新制改了什麼?
A:自 2026 年 12 月 7 日起,盤中零股委託開始時間提前至上午 8 時 30 分,第一次撮合由現行上午 9 時 10 分提前至上午 9 時,與整股同步開盤,並增加開盤前資訊揭露與暫緩開盤等配套措施。
Q4:定期定額 1000 元要去哪裡辦?
A:可透過有辦理定期定額業務的合法證券商申請,實際最低扣款門檻依業者規定。辦理定期定額業務的證券商名單,可至臺灣證券交易所網站「產品與服務/證券商服務/證券商辦理定期定額業務資料」查詢。
Q5:券商定期定額和定期定額基金差在哪?
A:主要差異包括投資標的、費用與退出方式。券商定期定額主要買進符合規定的股票及 ETF,基金則是申購基金受益權益;前者可能有手續費或管理費,基金則常見申購手續費、經理費與保管費,退出方式也分別為賣出與贖回。
Q6:小額投資 app 怎麼確認是合法業者?
A:不宜只依下載頁面、使用者介面或廣告判斷,應確認背後實際提供投資服務的業者資格。若屬證券定期定額,可從主管機關及臺灣證券交易所公開資訊查證業者,並進一步核對契約、費用及資產保管方式。
Q7:定期定額會不會虧損?
A:會有虧損可能。定期定額的功能是將資金分散在不同時間點投入,並不代表本金受到保障。股票、ETF 或基金的市場價格與淨值仍會波動,當標的價格下跌時,帳面價值仍可能低於投入本金。
Q8:每月 1000 投資的手續費會不會吃掉報酬?
A:小額投入更需要注意費用占比,因為相同固定費用相對於1000元本金的比例會較高。應確認手續費、管理費及最低收費方式,基金則還需理解經理費、保管費等內含成本。費用是確定會發生的,投資報酬則具有不確定性。
Q9:領到配息要不要繳補充保費?
A:依現行規定,補充保險費率為 2.11%,股利所得的扣費門檻為單次給付達 20,000 元,由扣費單位就源扣取。媒體曾報導的全年累計超過 2 萬元計費屬修法方向,並非現行制度,最新規定仍應以主管機關公告為準。
Q10:勞退自提算不算一種每月定額投資?
A:勞退自提具有按月持續提繳的特性,但制度目的與一般證券投資不同。符合規定者可在每月工資 6% 範圍內自願提繳,且自提金額不計入提繳年度薪資所得課稅;但資金須符合退休金請領條件後才能領回,流動性與證券帳戶不同。
立即諮詢
免費諮詢:05-2788678
展業處處長專線:0920-991708
線上客服LINE ID:@bznk
與我聯絡:我要留下聯絡方式
服務時間:平日10:00~17:00
(非服務時間歡迎加入官方LINE或網頁留言,如未接通我們將於營業時間內回覆)